Derniers articles
- Grayscale remet Bitcoin Cash au centre de l’attention
- Un agent IA au cœur d’une controverse sur la vie privée
- Le marché du Bitcoin traverse une nouvelle phase d’ajustement
- Septembre ouvre une nouvelle saison au potager
- Une mare en glaise peut sembler simple à réaliser
- Un appareil pratique qui fait de plus en plus débat
- Jardiner à l’anglaise : pourquoi les feuilles mortes en sacs profitent au jardin
- Roses : ce geste de dix minutes en octobre assure une floraison spectaculaire
- Cette plante invasive peut provoquer de graves brûlures plusieurs jours après contact
- Ces deux déchets de cuisine accélèrent le compost et boostent sa décomposition rapidement
- Rouges-gorges et merles : ce geste simple au jardin les fait revenir avant la fin de l’été
- Ce jardin néerlandais révèle comment couper ses fleurs sans abîmer durablement vos massifs
- Ce petit arbre fleurit durant 90 jours sans entretien et fascine les jardiniers
- Fleurs de basilic en août : pourquoi les conserver et comment les utiliser
- Arbres nus dès septembre : ce signal d’alerte face à la sécheresse inquiète
- Ce fruitier oublié conquiert les jardiniers grâce à ses récoltes généreuses chaque automne
- À 20 minutes d’Orléans, ce parc méconnu révèle tout l’art des jardins français
- Semis d’automne réussis : la règle discrète pour éviter les échecs au potager
- Sol argileux au potager : l’erreur à éviter et les solutions économiques efficaces
- Pourquoi votre chien penche la tête quand vous parlez : faut-il vraiment s’inquiéter ?
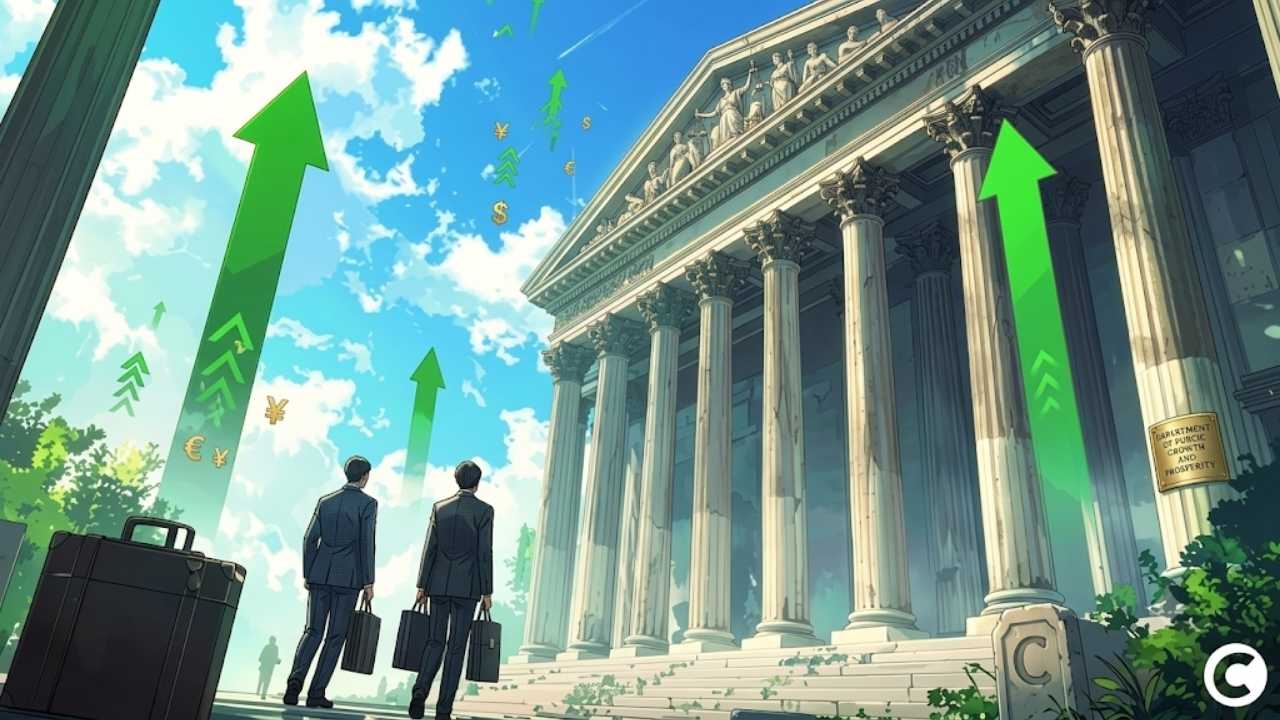
Une frontière de moins: Pendant longtemps, les banques traditionnelles et l’univers des cryptomonnaies ont évolué dans deux mondes relativement séparés. D’un côté, les établissements financiers reposaient sur des comptes bancaires, des dépôts, des virements et des marchés réglementés. De l’autre, les acteurs de la crypto développaient des actifs numériques, des réseaux blockchain et de nouvelles formes de paiement.
Cette séparation devient cependant moins évidente. Les stablecoins, les dépôts tokenisés et la représentation numérique de certains actifs financiers créent progressivement des passerelles entre les deux secteurs.
Sur le même sujet
- Grayscale remet Bitcoin Cash au centre de l’attention
- Un agent IA au cœur d’une controverse sur la vie privée
- Le marché du Bitcoin traverse une nouvelle phase d’ajustement
- Septembre ouvre une nouvelle saison au potager
- Une mare en glaise peut sembler simple à réaliser
- Un appareil pratique qui fait de plus en plus débat
Le mouvement ne signifie pas que les banques abandonnent leurs modèles traditionnels au profit de la blockchain. Il montre plutôt que certaines technologies issues de la crypto commencent à être étudiées ou utilisées pour moderniser des activités financières existantes.
Pourquoi les stablecoins intéressent autant les acteurs financiers
Les stablecoins occupent une place particulière dans l’écosystème crypto. Leur objectif est généralement de maintenir une valeur stable par rapport à un actif de référence, souvent une monnaie comme le dollar.
Cette caractéristique les distingue fortement des cryptomonnaies dont le prix peut varier très rapidement.
Pour les acteurs financiers, leur intérêt potentiel se trouve notamment dans les paiements et les transferts de valeur. Une transaction utilisant un réseau blockchain peut fonctionner selon des mécanismes différents de ceux d’un virement bancaire classique.
Les stablecoins peuvent ainsi servir d’outil de règlement dans certaines opérations numériques. Leur utilisation soulève toutefois des questions importantes concernant les réserves, la liquidité, la protection des utilisateurs et la réglementation.
Les banques s’intéressent aussi aux dépôts tokenisés
La tokenisation ne concerne pas uniquement les cryptomonnaies. Elle peut également être appliquée à des formes de monnaie ou à des actifs déjà présents dans le système financier.
Un dépôt tokenisé peut être présenté comme une représentation numérique d’un dépôt bancaire existant, enregistrée et transférée au moyen d’une infrastructure utilisant des technologies de registre distribué.
L’objectif est notamment de conserver le lien avec le système bancaire tout en profitant de certaines possibilités offertes par la blockchain.
Cette distinction est importante. Un dépôt tokenisé n’est pas nécessairement équivalent à un stablecoin. Les deux instruments peuvent avoir des structures juridiques, des émetteurs et des mécanismes de fonctionnement différents.
La tokenisation transforme également les marchés financiers
Un autre domaine attire particulièrement l’attention : celui des actifs financiers tokenisés.
Des actions, obligations ou autres titres peuvent théoriquement être représentés sous une forme numérique sur une infrastructure blockchain. La tokenisation cherche alors à simplifier certaines étapes liées à l’émission, au transfert ou au règlement des actifs.
Cette évolution pourrait modifier certains processus qui reposent actuellement sur plusieurs intermédiaires et systèmes informatiques distincts.
L’objectif n’est pas nécessairement de remplacer les marchés financiers traditionnels. Il peut plutôt s’agir de créer une infrastructure complémentaire capable de fonctionner plus rapidement ou avec davantage d’automatisation pour certaines opérations.
Pourquoi les actions tokenisées suscitent autant d’intérêt
Les actions tokenisées sont particulièrement intéressantes parce qu’elles rapprochent directement la finance traditionnelle de l’univers numérique.
Une action tokenisée représente un actif financier sous une forme numérique. Mais cette représentation ne signifie pas automatiquement que toutes les caractéristiques juridiques d’une action classique disparaissent.
La propriété, les droits associés au titre, les règles de négociation et les obligations réglementaires restent des éléments essentiels.
Pour les institutions financières, la technologie devient donc un moyen potentiel de moderniser l’infrastructure plutôt qu’une raison de supprimer les mécanismes existants.
La blockchain peut modifier le règlement des transactions
L’un des arguments régulièrement avancés en faveur de la tokenisation concerne le règlement des opérations.
Dans les marchés traditionnels, l’achat et la livraison d’un actif financier peuvent nécessiter plusieurs étapes. Différents systèmes doivent communiquer entre eux afin de confirmer la transaction, transférer l’actif et effectuer le paiement.
Une infrastructure basée sur des registres distribués peut permettre de rapprocher certaines de ces étapes.
Dans certains scénarios, l’argent et l’actif pourraient être représentés sous forme numérique et transférés dans un environnement commun. Cette approche est souvent associée à l’idée d’un règlement plus direct.
Cela reste cependant un domaine en développement. Les contraintes techniques, juridiques et réglementaires doivent être résolues avant qu’une adoption généralisée soit envisageable.
Les banques ne veulent pas nécessairement utiliser les cryptomonnaies telles quelles
Le rapprochement entre banques et crypto ne signifie pas que les établissements financiers souhaitent adopter tous les actifs numériques existants.
Les banques doivent composer avec des obligations strictes en matière de conformité, de gestion des risques, de lutte contre le blanchiment et de protection des clients.
Elles peuvent donc être davantage intéressées par certaines technologies ou certains instruments numériques encadrés que par des actifs dont le fonctionnement ou la réglementation reste plus incertain.
C’est l’une des raisons pour lesquelles les projets institutionnels se concentrent souvent sur les stablecoins, les dépôts tokenisés et la tokenisation d’actifs financiers.
La réglementation devient un élément central
Plus les liens entre finance traditionnelle et blockchain se développent, plus la question réglementaire devient importante.
Les autorités doivent notamment déterminer quelles règles s’appliquent aux différents instruments numériques, qui peut les émettre, comment les réserves doivent être gérées et quelles protections doivent être proposées aux utilisateurs.
Les règles peuvent également varier selon les juridictions. Un dispositif autorisé dans un pays peut être soumis à des contraintes différentes ailleurs.
Pour les banques internationales, cette diversité réglementaire constitue un enjeu majeur. Elles doivent pouvoir développer des produits numériques tout en respectant les règles applicables dans chaque marché.
La question des réserves est essentielle pour les stablecoins
La stabilité d’un stablecoin dépend notamment du mécanisme utilisé pour maintenir sa valeur.
Lorsqu’un stablecoin est associé à une monnaie traditionnelle, les utilisateurs et les régulateurs peuvent s’intéresser aux actifs détenus en réserve, à leur liquidité et à la manière dont ils sont gérés.
Cette question devient particulièrement importante lorsque l’utilisation du stablecoin augmente fortement.
Un instrument numérique utilisé pour des paiements à grande échelle doit inspirer un niveau de confiance compatible avec son rôle. La transparence concernant les réserves et les mécanismes de fonctionnement devient alors un élément central.
Les paiements pourraient être l’un des premiers domaines concernés
Les transferts internationaux constituent un domaine dans lequel les technologies blockchain peuvent présenter un intérêt particulier.
Les paiements transfrontaliers peuvent aujourd’hui impliquer plusieurs intermédiaires, différentes infrastructures et des délais variables selon les systèmes utilisés.
Des instruments numériques conçus pour fonctionner sur des réseaux blockchain pourraient permettre de simplifier certaines opérations.
Mais la rapidité technique d’une transaction ne suffit pas. Il faut également prendre en compte la conformité, la conversion entre devises, les règles locales et la gestion des risques.
La transformation des paiements sera donc probablement progressive.
La tokenisation pourrait aussi changer la gestion des actifs
La tokenisation ne concerne pas uniquement les transactions. Elle pourrait également avoir des conséquences sur la manière dont certains actifs sont conservés, suivis et gérés.
Un actif représenté numériquement peut être associé à des informations enregistrées directement dans l’infrastructure utilisée pour les transactions.
Dans certains cas, des fonctions automatisées pourraient également être intégrées au processus.
Cette automatisation peut réduire certaines tâches manuelles, mais elle ne supprime pas la nécessité d’une gouvernance claire. Une erreur dans un contrat automatisé ou dans la représentation d’un actif peut avoir des conséquences importantes.
Les infrastructures traditionnelles ne vont pas disparaître du jour au lendemain
Malgré l’enthousiasme autour de la blockchain, les systèmes financiers existants restent extrêmement importants.
Les banques disposent d’infrastructures développées depuis plusieurs décennies. Elles assurent les paiements, la conservation des actifs, la gestion des comptes et de nombreuses fonctions indispensables à l’économie.
La tokenisation doit donc être intégrée dans cet environnement complexe.
Le scénario le plus réaliste à court terme peut davantage ressembler à une coexistence entre différentes infrastructures qu’à un remplacement complet du système bancaire.
Certaines opérations pourraient progressivement utiliser des réseaux tokenisés tandis que d’autres continueraient de fonctionner avec les systèmes traditionnels.
Les risques techniques restent importants
Une infrastructure numérique peut apporter de nouvelles possibilités, mais elle introduit également de nouveaux risques.
La cybersécurité constitue évidemment un enjeu majeur. Les institutions financières doivent protéger leurs systèmes contre les attaques et les erreurs.
La gestion des clés numériques représente également une difficulté particulière. Perdre ou compromettre un accès peut avoir des conséquences différentes de celles d’un problème rencontré sur un compte bancaire traditionnel.
L’interopérabilité constitue un autre défi. Si plusieurs blockchains ou systèmes tokenisés ne peuvent pas communiquer efficacement, les bénéfices attendus peuvent être réduits.
Une transformation progressive plutôt qu’une révolution immédiate
Le rapprochement entre banques et crypto semble donc moins lié à une disparition des frontières qu’à une évolution des infrastructures financières.
Les stablecoins peuvent répondre à certains besoins de paiement numérique. Les dépôts tokenisés cherchent à associer les mécanismes bancaires à des infrastructures programmables. Les actions et autres actifs tokenisés explorent de nouvelles façons de représenter et de transférer des instruments financiers.
Ces évolutions restent à des niveaux différents de maturité et leur développement dépendra notamment de la réglementation, des coûts, de la sécurité et de l’adoption par les institutions.
La finance traditionnelle et l’univers crypto ne deviennent donc pas identiques. Ils commencent plutôt à utiliser certains outils et concepts communs.
Les prochaines années seront déterminantes
Le véritable enjeu sera de savoir quelles applications dépasseront le stade des expérimentations pour devenir des services utilisés à grande échelle.
Les banques disposent d’un avantage important grâce à leur clientèle, leurs infrastructures et leur expérience réglementaire. Les entreprises spécialisées dans la blockchain disposent quant à elles de compétences technologiques développées autour des réseaux décentralisés et des actifs numériques.
Le rapprochement entre les deux mondes pourrait donc donner naissance à de nouveaux modèles hybrides.
Stablecoins, dépôts tokenisés et actifs financiers numériques représentent déjà trois façons différentes d’explorer cette convergence. Leur évolution dépendra moins d’un affrontement entre banques et crypto que de la capacité des acteurs à construire des infrastructures fiables, sécurisées et compatibles avec les règles financières.
La frontière entre finance traditionnelle et actifs numériques pourrait ainsi continuer à s’estomper, sans pour autant disparaître complètement.
Suivi de l'histoire
 Jardiner à l’anglaise : pourquoi les feuilles mortes en sacs profitent au jardin
 Ce fruitier oublié conquiert les jardiniers grâce à ses récoltes généreuses chaque automne
 Pourquoi votre chien penche la tête quand vous parlez : faut-il vraiment s’inquiéter ?
 Le marché du Bitcoin traverse une nouvelle phase d’ajustement
 Grayscale remet Bitcoin Cash au centre de l’attention